理想汽车与小米汽车,近期持续霸占热搜榜单前列。
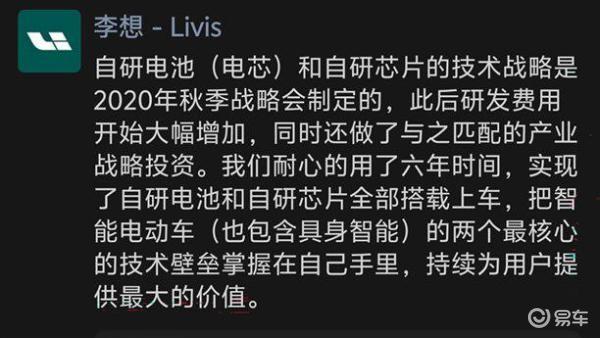
缘起于,理想汽车正式开启新的动力电池战略,由选用宁德时代转向自主研发技术。近期发布的热销新车小米澎程N70和小米澎程N90,亦遵循相似逻辑,同样放弃了SU7和YU7此前采用的宁德时代,转而启用自研的龙甲电池。
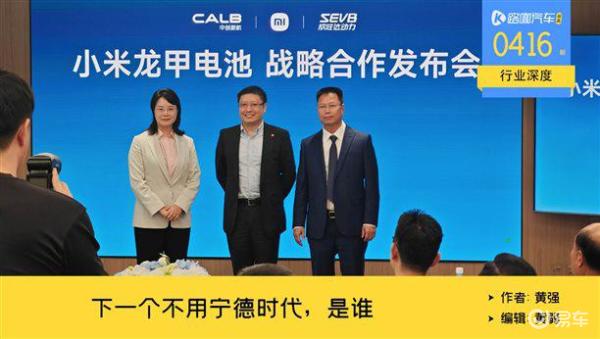
越来越多的新车型,正尝试摆脱对宁德时代的依赖。至于谁来承接这部分新增份额,小米澎程和理想的选择如出一辙,均指向中创新航与欣旺达。
智能电动车发展至今,零部件行业巨头遭遇“阵痛”的频率已远超燃油车过去140年的总和。
回顾中国车企步入新四化的起点是2012年,至今牢牢掌控市场主导权的顶级供应商已历经5次颠覆,而在燃油车时代,同级巨头的更迭仅有3-4次。
下一位取代宁德时代+1地位的车企,会是谁?
宁德时代当下,无疑代表了中国动力电池在技术上限与品质层面的标杆。因此诸如高田气囊造假事件所引发的供应链信任危机,导致车企转向其他供应商的先例,目前并非本次分析的核心焦点。
在汽车诞生后的前140年间,既有德尔福在燃油系统与汽车电子领域,因成本、车企业务竞争等因素,被博世、电装等夺走市场份额的案例。亦有马瑞利、瑞凯威因电动化转型受阻,被后来者超越的实例。还有固特异、普利司通等品牌份额被侵蚀的教训。
换言之,在汽车问世的前130年里,巨头们往往凭借先发优势,使业务规模呈高成功率持续扩张。然而,进入智能与新能源主导的时代,这一整套商业逻辑已彻底重构。
存在数个典型范例,先是日韩系电池企业被宁德时代强力挤占份额,继而孔辉等企业在空气悬架领域夺取了全球巨头的市场,更有包括华为乾崑、地平线、Momenta已全面接棒原先属于博世的辅助驾驶与自动驾驶市场,芯片领域亦如此,众多国产品牌正分别从高通和英伟达手中接管业务。
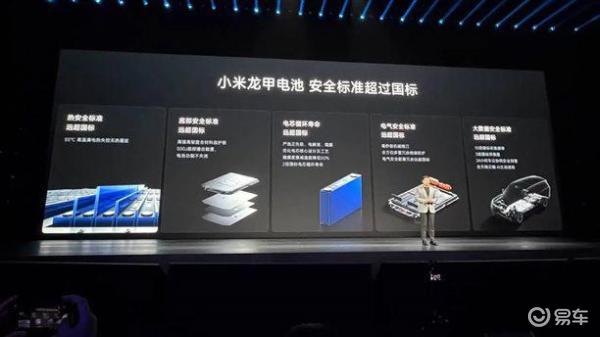
加之眼前小米汽车和理想汽车从全押注宁德时代,转向与其他电池厂商共同研发的新业务,此举标志着第五次变革。当前,能瓜分多少市场份额,后续是否会引发全行业效仿,目前仅显现趋势,尚无确切定论。
值得留意的是,上述所有替代方案,实则遵循同一套底层逻辑。
其优势在于:以降低成本为核心,确保产能可控为辅助。
其风险在于:市场瞬息万变,需技术、巨额资金与人力资源持续投入跟进,因此部分产能投入可能付诸东流。
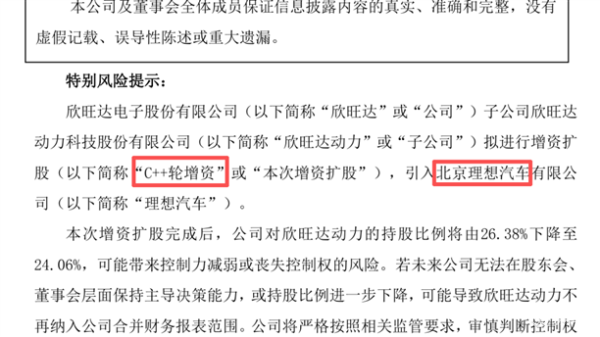
然而,对于小米汽车和理想汽车而言,双方此次动作显然经过周密部署。首先,并非盲目推行自研加自产,而是采取共研加自产模式,投入规模相对有限。其次,两家新能源头部车企选定的合作对象完全一致,对欣旺达和中创新航而言,只要能契合需求甚至打造亮点,伴随后续车型销量攀升,便有望实现企业破圈,甚至可能在与比亚迪弗迪的车企采购博弈中不相上下。
第三,其实小米和理想当前的最新动向,与德国车企及欧洲供应商的联合研发模式颇为神似,宝马、奔驰等,均借助此类形式获得了长期回报。
再从技术特性层面分析,未来格局很可能是,中创新航携手小米、理想的新型合作模式,有望在三元锂电池领域取得显著突破,而欣旺达则可能在磷酸铁锂电池领域崭露头角,这与其企业前期的技术积淀与技术优势密切相关。
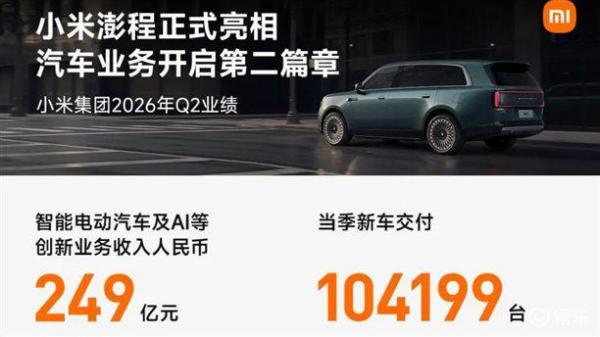
至于成效几何,半年后的财报数据将初现端倪,而一年后的财报则能全面展现成果。
不过,借由上述出现的新局面,关于汽车技术还有一个新的思考点浮现。即,越来越多车企已普遍承认,非固态动力电池技术明显步入收敛期,不再像前几年那样,每隔一年便实现从3C到4C再到5C的代际飞跃。
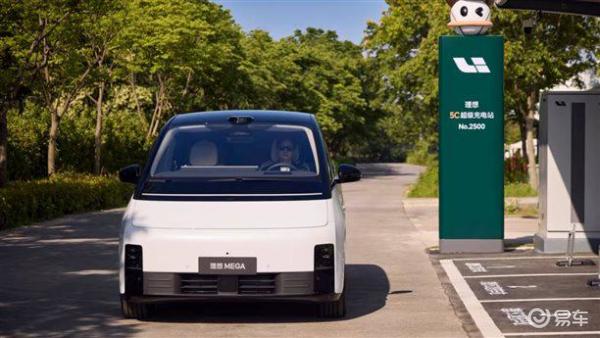
那么,谁有可能退出仅采购宁德时代的既定格局,答案十分明确。销量未处于市场前列,或全新车型企业内部测算销量规模未达预期的,缺乏外部输血能力以抵御周期波动的。部分合资品牌,少数国产品牌,它们正面临此类困境。
这是一道,华为也需应对的考题?
步入新的周期震荡,车企均开始重新规划成本支出,因此,在成本控制与供应可控方面的权重日益提升。
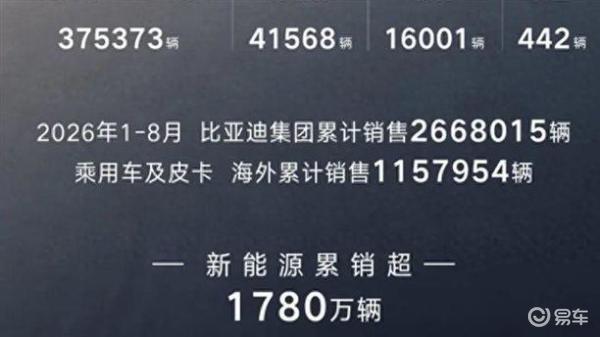
若持续如此,越来越多车企将陆续效仿比亚迪、吉利、零跑所倡导的发展路径。无论是吉利的“一个吉利”,还是比亚迪的“技术鱼塘+垂直整合”,抑或是零跑的关键零部件自研加自产比例超65%。
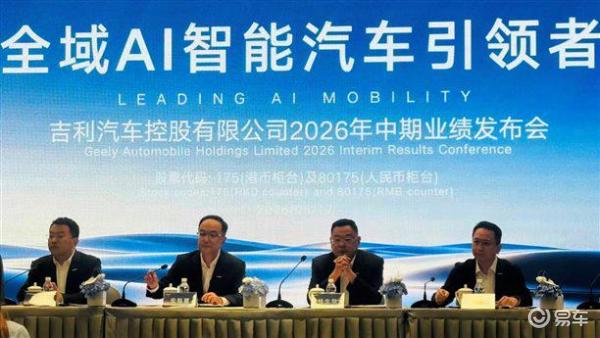
三者的共性在于,更全局的一盘棋,深度整合加体系可控。毕竟,若不效仿它们,外部压力将愈发严峻。以当前市场业绩为例,吉利是头部车企中唯一财报表现优异、具备强劲利润增长势头的,比亚迪则是中国车企中规模最大的,亦是诸多领域的全球性名片。
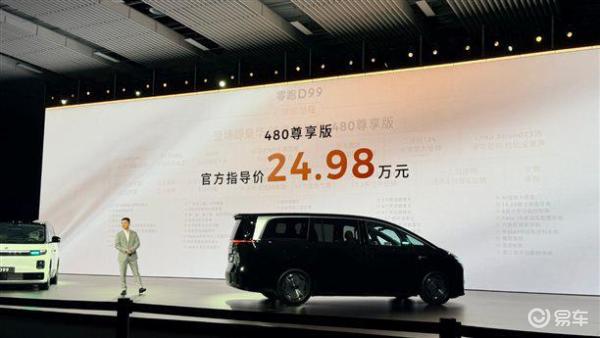
零跑则已实现月销10万辆量级,大幅领先其他新势力,甚至超越了众多运营数十年的传统巨头,例如其单月销量若达15万辆,便等同于或超越上汽大众+一汽-大众的表现。此话若置于5年前,绝无人敢信。
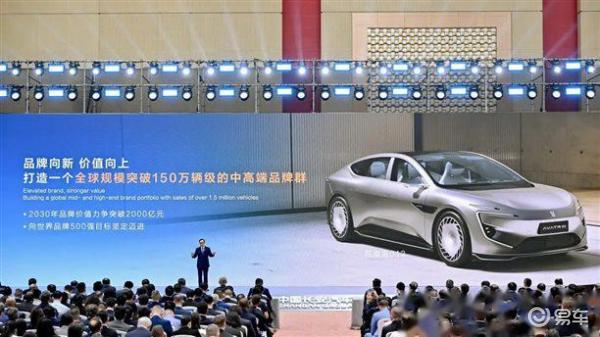
而据已公开消息,越来越多车企正走上相同路径。长安汽车已宣布深蓝和阿维塔的战略整合,长城汽车则已实质上完成了哈弗和欧拉的整合,东风集团内部正深度推行以岚图为主的创新模式,上汽集团内部也加速推进整合,例如上汽大众和AUDI已开始大规模共用上汽集团如DMH、电子电气架构等领域的技术。
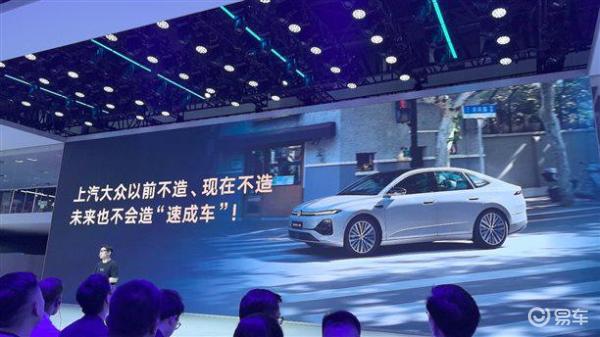
其带来的益处显而易见,上汽大众最新上市,内部志在将其打造为新能源时代的朗逸ID.ERA 5S,它将城区NOA版本价格控制在14万元以内,定价策略已能与比亚迪、吉利等不相上下。
于是,人性中“花小钱办大事”的本能特征,正从之前的消费者端,持续向车企端传导,至于后续是否会波及零部件供应链及其他核心板块,值得进一步观察。这是一连串连锁反应,无人能独善其身。
价格更亲民,或价格持平但配置显著升级,这确实能提振头部车企的销量表现与竞争力,车企自身也别无选择。
选择成本更高的宁德时代,固然是容错率更高的策略,那是处于顺境中的心态与打法。鱼虾水禽总能在第一时间感知水温变化,头部车企们亦当如此敏锐。
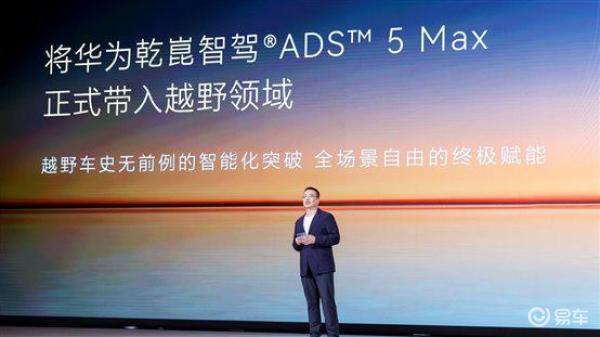
与此同时,我们还应关注,华为是否也需面对解答此题的局面。
毕竟从技术水准、用户口碑、NPS、成本等维度看,眼下华为乾崑ADS的发展势头或许较当年的宁德时代更为迅猛。据统计2026年全年,搭载华为乾崑ADS5的新车型,数量逾百款,且其中高比例车型被各大车企视为可能引爆增长的关键版本。
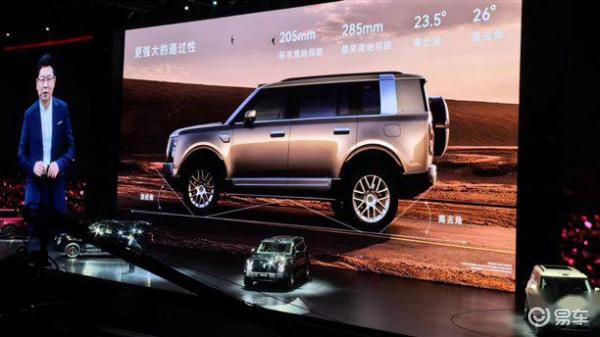
但,截至今年75%的时间已流逝,能如之前尊界S800和问界M9般实现破圈的车型数量,显然仍属少数品牌的专属,不过是岚图、智界、享界、启境和奕境等而已。另一方面,Momenta和地平线的定点车型及用户数量亦呈爆发式增长。
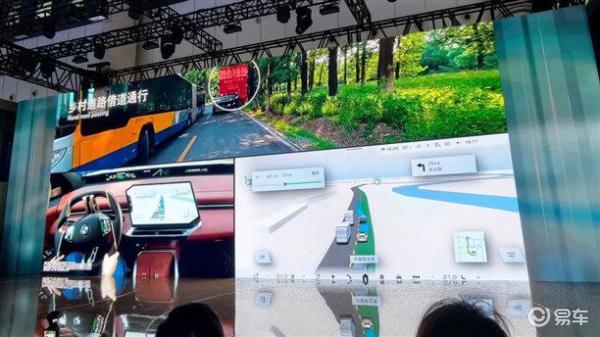
地平线与大众酷睿程之间,地平线与奇瑞汽车之间,地平线与深蓝汽车之间,此外长安天枢领航Ultra所选用的亦是地平线J6P芯片。
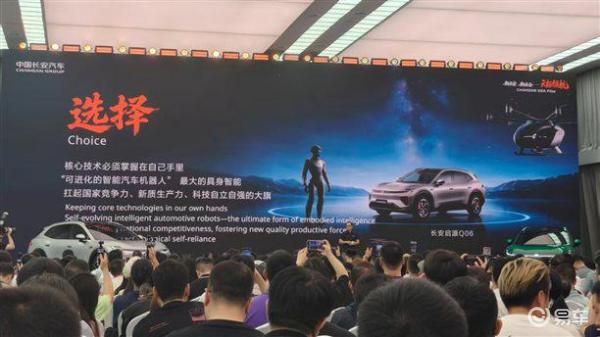
Momenta在2026年的推进表现亦颇为亮眼,例如奔驰为纯电GLC搭载新辅助驾驶系统,甚至让最新长轴距国产奔驰GLE实现油电同智。宝马则是基于Momenta打造独具宝马风格的智驾辅助,字母AUDI与Momenta联手成为继华为之后第二款官宣L3架构的品牌,还有MG名爵等众多车企正凭借与Momenta的深度合作,实质性喊出"XX万元新标杆”等营销话术。
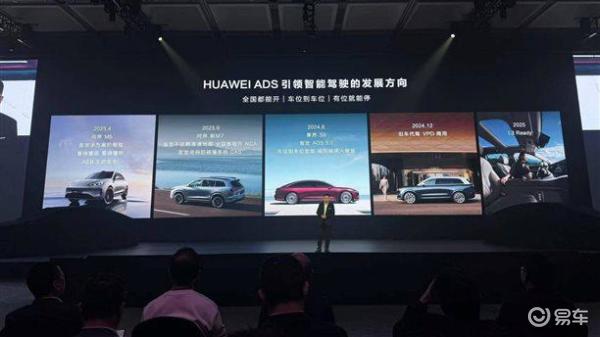
不过,华为与宁德时代所面临的情境并不完全等同。由于动力电池短期内尚未出现明确的市场新风口,但汽车AI领域接下来至少存在两大突破点,一是2027年大概率实现规模化商用的L3级甚至L4级自动驾驶;二是风口在于,华为其实已暗中发力的新能源汽车电驱与底盘,电驱方面为DriveONE,底盘方面最新的典型范例则是不久前成都车展亮相的埃安RAY7,华为最新的数字底盘与引擎技术有望下探至15万元以内。
其后续产生的冲击力,不容小觑。
结语
诚然,宁德时代与华为这类巨头级体系,其能力优势无疑仍不可低估。
2026年上半年,宁德时代在中国动力电池市场的装车量份额达 46.04%,较2025年的43.05%进一步提升。比亚迪2026年上半年占比17.14%,较2025年的23.55%有所下滑。而中创新航和欣旺达的份额,则分别从2025年的6.52%和3.03%,调整为最新的6.18%和2.73%。
本质上,如今反而是宁德时代势头更劲,一线与准一线阵营间正在重新磨合。